Wat krijg je uitgekeerd als je auto total loss is?
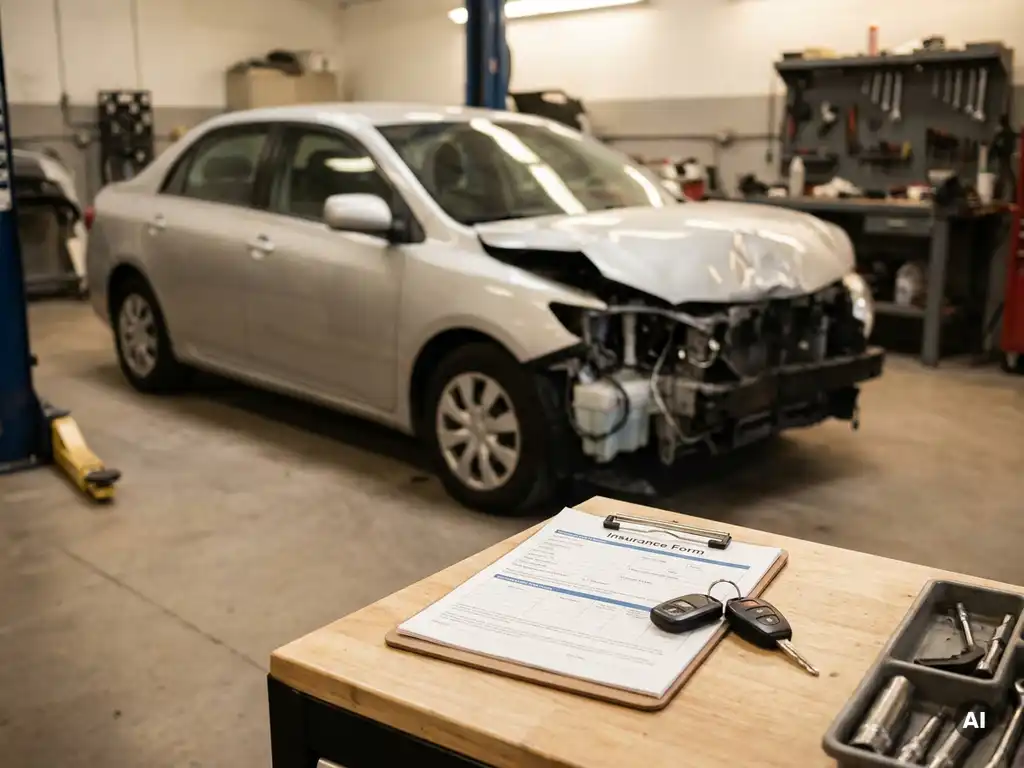
Bij een total loss verklaring keert je verzekeraar doorgaans de dagwaarde van je auto uit: de marktwaarde van het voertuig op het moment van de schade. Dat bedrag is bijna altijd lager dan wat je ooit voor de auto hebt betaald. Of je precies de dagwaarde ontvangt, hangt af van je polisvoorwaarden, de leeftijd van je auto en eventuele aanvullende dekkingen. In dit artikel beantwoorden we de meest gestelde vragen over de afhandeling van autoschade bij total loss.
Hoe berekent een verzekeraar de uitkering bij total loss?
Een verzekeraar berekent de uitkering bij total loss op basis van de dagwaarde van je auto: de marktconforme waarde van het voertuig vlak voor de schade. Hiervoor raadplegen verzekeraars doorgaans erkende taxatiesystemen zoals Eurotax of XPERT, aangevuld met actuele marktprijzen van vergelijkbare auto's. Van dit bedrag wordt de restwaarde van het wrak afgetrokken als jij de auto wilt houden.
De dagwaarde wordt bepaald aan de hand van factoren als de leeftijd van de auto, het aantal gereden kilometers, de algemene staat van onderhoud en de uitrusting. Hoe ouder en hoe meer er met de auto is gereden, hoe lager de dagwaarde doorgaans uitvalt. Het is dan ook verstandig om de berekening van de verzekeraar kritisch te bekijken en zo nodig te laten controleren.
Wat is het verschil tussen dagwaarde en nieuwwaarde bij total loss?
De dagwaarde is de marktwaarde van je auto op het moment van de schade. De nieuwwaarde is het bedrag dat je destijds voor een gloednieuwe auto hebt betaald. Bij de meeste WA- en allriskverzekeringen geldt standaard de dagwaarde als uitkeringsgrondslag, waardoor je bij een relatief nieuwe auto fors minder terugkrijgt dan de aanschafprijs.
Sommige verzekeraars bieden een nieuwwaardegarantie of aanschafwaarderegeling aan. In dat geval keert je verzekeraar gedurende een bepaalde periode, vaak de eerste één tot drie jaar na aankoop, de nieuwwaarde of aanschafprijs uit. Na die periode schakelt de polis automatisch over naar dagwaarde. Controleer je polisblad goed om te weten welke regeling voor jou van toepassing is.
Mag je zelf een taxateur inschakelen bij een total loss verklaring?
Ja, je hebt het recht om een onafhankelijke taxateur in te schakelen als je het niet eens bent met de waardeberekening van de verzekeraar. Dit is een wettelijk verankerd recht. De kosten van een contra-expertise komen in veel gevallen voor rekening van de verzekeraar, zeker als uit de taxatie blijkt dat de uitkering te laag was vastgesteld.
Wanneer jouw taxateur en de taxateur van de verzekeraar tot verschillende uitkomsten komen, kan er een derde, gezamenlijk aangewezen taxateur worden ingeschakeld om een bindend oordeel te geven. Dit proces heet een bindende taxatie. Het loont de moeite om dit traject te overwegen als het verschil in waardering substantieel is, want zelfs een paar honderd euro verschil kan de kosten van een contra-expertise ruimschoots compenseren.
Wat gebeurt er met het restant van je auto na total loss?
Na een total loss verklaring wordt het wrak van je auto in de meeste gevallen eigendom van de verzekeraar. De verzekeraar verkoopt het wrak aan een autodemontage- of opkoopbedrijf en verrekent de opbrengst, de zogenoemde restwaarde, met de totale schade-uitkering. Jij ontvangt het verschil tussen de dagwaarde en de restwaarde.
Je kunt er ook voor kiezen om het wrak zelf te houden. In dat geval trekt de verzekeraar de restwaarde af van jouw uitkering, maar blijf jij eigenaar van de auto. Dit kan interessant zijn als je de auto wilt verkopen voor onderdelen of als oldtimer wilt laten restaureren. Bespreek deze optie tijdig met je verzekeraar, want zodra het wrak is afgevoerd, is er geen weg meer terug.
Wat als je nog een lening hebt op een total loss verklaarde auto?
Als je nog een autolening of financiering hebt lopen op een total loss verklaarde auto, keert de verzekeraar de schade-uitkering doorgaans rechtstreeks uit aan de financier, niet aan jou. Als de uitkering lager is dan het openstaande leenbedrag, blijf je het resterende bedrag gewoon verschuldigd aan de geldverstrekker.
Dit resterende schuldbedrag wordt ook wel een restschuld genoemd. Om dit risico te beperken, bieden sommige verzekeraars of financiers een zogenoemde GAP-verzekering aan. Deze verzekering dekt het verschil tussen de dagwaarde-uitkering en het openstaande financieringsbedrag. Controleer bij het afsluiten van een autolening altijd of deze dekking al inbegrepen is of als optie beschikbaar is.
Wanneer is een auto total loss verklaard?
Een auto wordt total loss verklaard wanneer de reparatiekosten hoger zijn dan de dagwaarde van het voertuig, of wanneer de schade zo ernstig is dat herstel technisch niet meer mogelijk is. In de praktijk hanteren verzekeraars een grens waarbij reparatie economisch niet meer verantwoord is, doorgaans wanneer de herstelkosten uitkomen op 80 tot 100 procent van de dagwaarde.
Er zijn twee vormen van total loss:
- Technisch total loss: de auto is zo zwaar beschadigd dat reparatie technisch onmogelijk is, bijvoorbeeld na een ernstige botsing of brand.
- Economisch total loss: reparatie is technisch mogelijk, maar de kosten wegen niet op tegen de waarde van de auto. Dit is de meest voorkomende vorm.
Bij autoschade in Limburg wordt de beslissing over total loss altijd genomen door de verzekeraar, niet door het schadeherstelbedrijf. Het schadeherstelbedrijf brengt de herstelkosten in kaart; de verzekeraar vergelijkt die vervolgens met de dagwaarde en neemt een beslissing.
Hoe lang duurt een total loss afhandeling bij de verzekeraar?
Een total loss afhandeling duurt gemiddeld twee tot vier weken, afhankelijk van de complexiteit van de schade, de snelheid waarmee een taxateur wordt ingeschakeld en hoe snel alle benodigde documenten worden aangeleverd. In eenvoudige gevallen kan de afhandeling sneller verlopen; bij geschillen over de dagwaarde kan het proces langer duren.
De doorlooptijd wordt mede bepaald door de volgende factoren:
- Het moment waarop de schade wordt gemeld bij de verzekeraar
- De beschikbaarheid van een taxateur
- Of er een contra-expertise wordt aangevraagd
- De aanwezigheid van een openstaande financiering op het voertuig
- De snelheid waarmee jij als verzekerde documenten aanlevert, zoals het kentekenbewijs
Zorg dat je de schade zo snel mogelijk meldt en alle benodigde papieren bij de hand hebt. Dat versnelt het proces aanzienlijk.
Hoe WellColl Group je helpt bij autoschade
Bij autoschade wil je snel duidelijkheid en zo min mogelijk gedoe. WellColl Group neemt de volledige afhandeling van je autoschade uit handen, van de eerste schadeopname tot en met de communicatie met de verzekeraar.
- BOVAG-erkend schadeherstel met vier jaar garantie op alle carrosseriereparaties
- Volledige verzekeringsafhandeling: WellColl regelt het contact met je verzekeraar of leasemaatschappij
- Acht vestigingen in Limburg: altijd een locatie bij jou in de buurt, van Maastricht tot Roermond
- Meer dan 15.000 schadereparaties per jaar: ervaring en vakmanschap die je kunt vertrouwen
- Begeleiding bij zowel kleine autoschade als complexere schadegevallen
Wil je weten wat WellColl voor jou kan betekenen bij autoschade? Neem contact op met een van onze vestigingen en we helpen je direct verder.
Veelgestelde vragen
Kan ik onderhandelen over de dagwaarde die mijn verzekeraar heeft vastgesteld?
Ja, de dagwaarde is geen vaststaand gegeven. Je kunt de berekening van je verzekeraar aanvechten door vergelijkbare advertenties van soortgelijke auto's te verzamelen en als onderbouwing aan te leveren. Lukt het niet om er samen uit te komen, dan heb je altijd het recht om een onafhankelijke taxateur in te schakelen voor een contra-expertise.
Wat moet ik doen direct nadat mijn auto total loss is verklaard?
Meld de total loss zo snel mogelijk bij je verzekeraar en zorg dat je het kentekenbewijs, je polisblad en eventuele onderhoudshistorie bij de hand hebt. Controleer direct of er nog een openstaande financiering op de auto staat en of je een GAP-verzekering hebt afgesloten. Hoe sneller je alle benodigde documenten aanlevert, hoe vlotter de afhandeling verloopt.
Verlies ik mijn no-claimkorting als mijn auto total loss wordt verklaard?
Dat hangt af van wie er schuld heeft aan het ongeluk. Als de schade jouw schuld is, wordt er doorgaans een schadeclaim geregistreerd en verlies je een deel van je opgebouwde no-claimkorting. Is de tegenpartij aansprakelijk en vergoedt hun WA-verzekering de schade, dan blijft jouw no-claimkorting in principe intact. Controleer je polisvoorwaarden voor de exacte regeling bij jouw verzekeraar.
Wat als ik het niet eens ben met de total loss verklaring zelf, en denk dat mijn auto wél repareerbaar is?
Je kunt de beslissing van de verzekeraar formeel betwisten door een onafhankelijke taxateur of schadeherstelbedrijf een second opinion te laten uitvoeren op de herstelkosten. Als hieruit blijkt dat reparatie economisch verantwoord is, kun je dit als bezwaar indienen bij je verzekeraar. Kom je er niet uit, dan kun je een klacht indienen bij het Klachteninstituut Financiële Dienstverlening (Kifid).
Mag ik een total loss verklaarde auto nog blijven rijden?
In de meeste gevallen niet. Na een total loss verklaring is de auto technisch of economisch afgeschreven en is de verzekeringsdekking doorgaans beëindigd op het moment van de uitkering. Rijden met een auto zonder geldige verzekering is wettelijk verboden en kan leiden tot hoge boetes. Bespreek met je verzekeraar per wanneer de dekking exact stopt.
Hoe werkt de afhandeling als mijn total loss auto een leaseauto is?
Bij een leaseauto is de leasemaatschappij de eigenaar van het voertuig, waardoor de schade-uitkering rechtstreeks naar hen gaat. Als leasenemer ben jij verantwoordelijk voor eventuele restschulden of eigen risico's die voortvloeien uit de total loss verklaring. Controleer je leasecontract op clausules over eigen risico en of er een GAP-dekking is opgenomen, want dit kan een aanzienlijk financieel verschil maken.
Kan ik met de total loss uitkering direct een vervangende auto kopen, of zijn er verplichtingen?
In principe ben je vrij om de uitkering te besteden aan een vervangende auto, maar als er een openstaande financiering op de total loss auto stond, gaat de uitkering eerst naar de financier. Houd er ook rekening mee dat de uitkering op basis van dagwaarde vaak niet voldoende is om een vergelijkbare auto te kopen. Het is verstandig om vooraf te inventariseren wat een vergelijkbaar voertuig kost, zodat je niet voor financiële verrassingen komt te staan.